

快速答案:防护箱保税的第一道闸是时限:退税申报晚 14 天,13% 的退税率就归零,一票 4 万美元的货按 13% 算少退 3.7 万元,而防护箱保税仓的 90 天与 1 年两档存放期,恰好卡在同一条时限线上,两档之间只隔一次换柜。转口与退税不是两件事,是同一条时间轴上的两个节点。
目录
- 防护箱保税的两个存放期口径
- 转口未再加工证明怎么留痕
- 退税申报的次年 4 月节点
- 境内关外的增值税怎么算
- 核注清单与盘点差异怎么平
- FAQ
一、防护箱保税的两个存放期口径
保税仓允许的最长存放期是 1 年,到期可申请延期,延长期限同样不超过 1 年。90 天不是海关给的期限,是转口分拨自己的周转节点:订舱、换柜、并单要在这 90 天里做完,超过就要付第二轮仓储费。
两档口径的差别不在长短,在证据链。90 天内的货按「保税仓储货物」管,进出都凭备案清单;跨过 90 天进入延期段,仓库要按月出库位盘点表,盘点表与账册对不上,延期申请会被打回。
| 口径 | 适用情形 | 延期 | 超期处理 |
|---|---|---|---|
| 90 天 | 转口分拨、换柜并单 | 不需要,内部节点 | 二次仓储费,箱体复检 |
| 1 年 | 保税仓储、待售待转 | 可申请,不超过 1 年 | 退运或补税转内销 |
箱体在库待满 12 个月,出库前要复检锁扣回弹与密封条压痕,仓储堆码的受力与海运不同。这项复检不进海关账,却要写进作业单,否则出区时发现锁扣卡滞,整批要换箱重贴唛。
二、转口未再加工证明怎么留痕
转口环节的未再加工,在防护箱保税里不是一句声明,是三组能对上的证据:进区照片、库位台账、出区核对单。三组证据里的箱号必须一致,中间任何一个环节换了箱、换了标,未再加工就不成立。
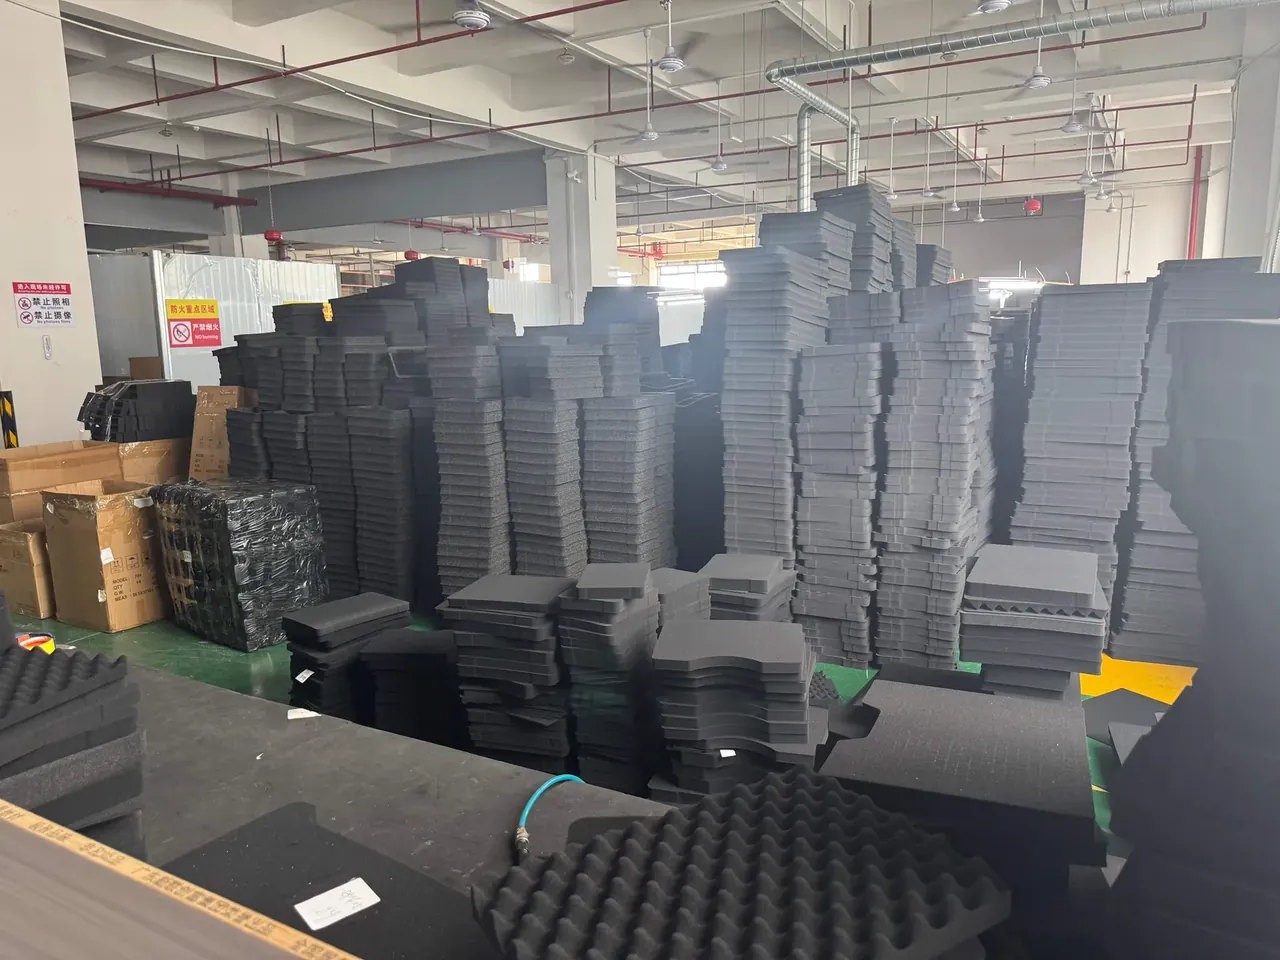
进区照片拍箱体两个侧面,箱号与批次要清楚,每批抽 5% 拍,但批次少于 20 只时全拍。照片带时间水印,与备案清单的进区日期对得上,才算有效。
库位台账按「库位—箱号—批次」三列记,货一动就改台账,不等月底。出区核对单只做一件事:把即将出区的箱号与进区箱号逐只比对,差一只就停装。
未再加工证明由保税仓经营人出具,附进出区备案清单编号,盖章后随货走。这份证明的作用是让目的国海关相信货物在区内只被存放、没被加工,从而保留原产资格。
转口最怕的是「顺手整理」。箱体在区内重新缠膜、换托盘、补贴标签,都不算加工,但拆箱换泡棉就算。作业单上写明「仅外观整理」,留整理前后照片各 1 张。
三、退税申报的次年 4 月节点
出口退税的申报期限是次年 4 月 30 日,也就是次年 4 月增值税纳税申报期的截止日。逾期的货不再受理退税申报,改按免税处理,对应的进项税额要转出,13% 的退税率等于直接归零。
一笔账就能看清差别。一票 4 万美元的防护箱,折人民币约 28.4 万元,按 13% 退税率可退 3.69 万元;申报晚 14 天跨过 4 月 30 日,这 3.69 万元变成 0,同时 13% 的进项要转出,实际损失超过 7 万元。
| 情形 | 申报时点 | 退税率 | 退税额(28.4 万元货值) |
|---|---|---|---|
| 按期申报 | 次年 4 月 30 日前 | 13% | 3.69 万元 |
| 逾期 14 天 | 5 月 14 日 | 0(转免税) | 0 万元 |
| 转内销 | 出区销售时 | 13%(进口环节) | 补税 3.69 万元 |
节点要倒排。报关出口日往前推 30 天要收齐进项发票,往前推 60 天要确认箱体已实际离境,4 月 20 日前完成申报录入,留 10 天给审核退回补正。
防护箱保税的退税资料与普货不同:除了报关单、出口发票、装箱单,还要附进出区备案清单和核注清单的编号。两份清单号对不上,审核会退回,退回一次至少耗 7 个工作日。
出口日期以报关单为准,不以提单日为准。海运提单日通常晚于报关日 3 到 5 天,按提单日倒排的计划往往已经压线。
四、境内关外的增值税怎么算
防护箱保税的「境内关外」是增值税口径,不是地理概念。货物从境内入区,视同出口,可以办退税;货物从区内进入境内销售,视同进口,要补关税与进口环节增值税。
同一只防护箱在区内待着,增值税不动;一旦出区内销,13% 的进口环节增值税重新计征,此前退的税不会自动抵扣,要按内销重新开具发票。
账务上要分清两套进项。入区时已办退税的进项,记在出口退税科目;区内发生的仓储、装卸、复检费用,按 6% 或 9% 取得专票,这部分进项可以正常抵扣,不要混进出口退税的篮子。
区内企业之间的货权转移不征增值税,但要凭核注清单流转。只签合同不核注,账册上没有这笔移动,月底盘点必然出现差异,差异又要回头补单。
这条口径决定报价方式。同一批箱体走转口,报价里不含 13%;走内销,报价里必须含 13% 的进口环节税。两份报价单混用,客户比价时会把转口价当成含税价。
五、核注清单与盘点差异怎么平
防护箱保税的账册库存只有一条公式:期初加进区减出区减转库,得期末。这个期末数必须与核注清单的累计数、仓库实盘数三方一致,任何一方对不上,先查清单再查货。
差异按金额分档处理:差异率在 0.3% 以内且能说明原因的,随月度盘点表一并说明;超过 0.3% 的,要单独出差异报告,30 天内补核注或补税。防护箱单只货值高,20 只的差异就可能越线。
盘亏最常见的三个原因,都不是丢货:一是串号,同规格箱子贴错箱号;二是未核注,货已出区但清单没录;三是样箱借出,业务拿去给客户看,台账没记。串号最普遍,同色同规格一批 200 只,箱号只差末两位,贴错时肉眼几乎看不出。补核注要翻原报关单号与库位记录。30 天内补齐才不算逾期。样箱借出要开借出单,写清箱号与归还日,超过 5 天未还就按盘亏预警。差异报告的落脚点不是解释,而是把下个月的盘点基准改对。
盘盈同样要处理。多出来的箱子多半是进区时少录,或者退货未核注,直接冲减库存会让账册与清单越走越远,正确做法是补一笔进区核注,把来源写清。
结论
防护箱保税的衔接点只有三个:进区时备案清单与核注清单同步,存放期内盯住 90 天与 1 年两个期限,出区时把退税申报压在次年 4 月 20 日之前。任一环节脱节,13% 就会在账上消失一次。
落地按节点排期,不按月份。把报关出口日记成第 0 天,倒排 30 天收票、60 天确认离境、次年 4 月 20 日完成申报,每格填责任人与凭证编号。转口单独走一条线,90 天内换柜并单,出区前 3 天逐只比对箱号。节点表每季度复核一次,渠道或税率一变就改表,别把去年的表拿来用,差一天就是一次损失。下表把节点压在一张纸上,签批时逐行确认。
| 环节 | 关键时限 | 凭证 | 脱节后果 |
|---|---|---|---|
| 入区备案 | 到货当日 | 备案清单、核注清单 | 账册无记录,无法出区 |
| 转口周转 | 90 天 | 未再加工证明 | 二次仓储费,原产资格受疑 |
| 保税存放 | 1 年,可延期 | 延期批文、盘点表 | 退运或补税转内销 |
| 退税申报 | 次年 4 月 30 日 | 报关单、进项发票 | 退税率归零,进项转出 |
| 内销出区 | 销售当月 | 进口报关单 | 补 13% 进口环节税 |
| 月度盘点 | 每月末 | 差异报告 | 账实不符,延期被拒 |
本文仅讨论容器(箱体)侧的规格与设计含义,不涉及箱内物品的任何操作、装填或使用事项。
相关阅读
相关产品
- 8系列 —— 枪箱;军事装备箱;摄影器材箱;无人机箱;手表箱;刀具箱;急救箱;电子设备箱
- WL8-2812 PP枪箱 —— 型号 WL8-2812
- 全部防护箱与工具箱:7 大系列 · 158 款型号