

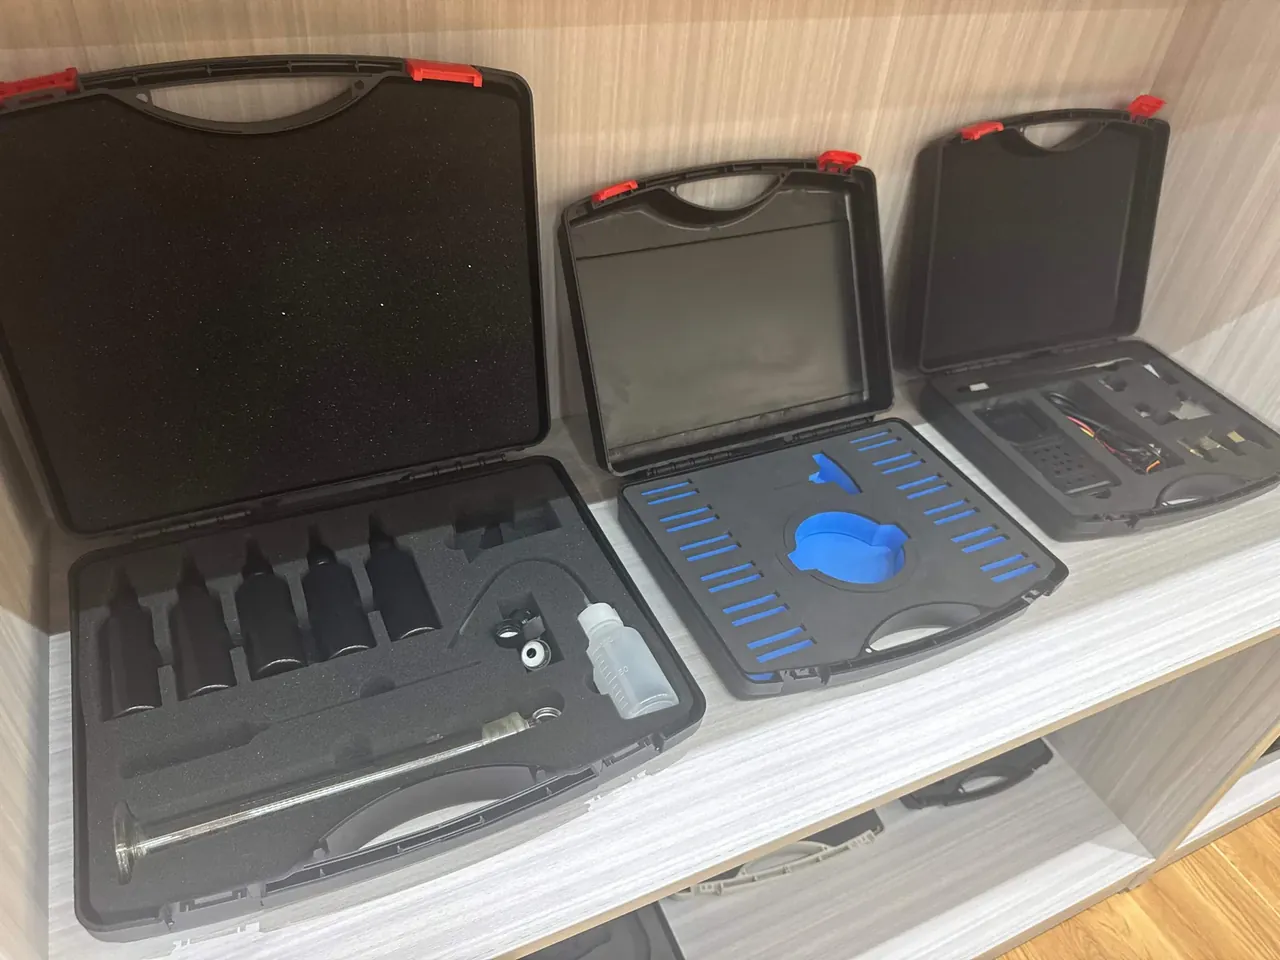
快速答案:塑料箱与木箱的单次成本要用出货次数摊平,木箱 120 元一只只用 1 次,塑料箱 380 元一只按 20 次摊成 19 元一次,再加一票 400 元的熏蒸费,木箱实际 140 元一次,第 4 次出货起塑料箱更省。
目录
- 塑料箱与木箱的第一笔账:单次成本
- 400 元一票的熏蒸费怎么摊
- HS 3923 与 4415:归类不同,单证也不同
- 6.5 kg 与 18 kg:11.5 kg 的去向
- 第几次出货回本
- FAQ
一、塑料箱与木箱的第一笔账:单次成本
一只 1200 mm × 800 mm × 1000 mm 的木箱报价 120 元,同尺寸级的塑料箱报价 380 元。单价差 260 元,只看这一行,木箱赢。把使用次数并进来,结论会倒过来:木箱拆开就是一堆废板,寿命 1 次;塑料箱按 20 次设计。
单次成本 = 采购价 ÷ 使用次数。木箱 120 ÷ 1 = 120 元,塑料箱 380 ÷ 20 = 19 元,两者差 101 元一次。这一步还没有算检疫处理,也还没有算 18 kg 与 6.5 kg 的自重差。
| 项目 | 木箱 1200×800×1000 | 塑料箱 1200×800×760 |
|---|---|---|
| 采购单价(元/只) | 120 | 380 |
| 可复用次数 | 1 | 20 |
| 检疫处理(元/票) | 400 | 0 |
| 单次箱体成本(元) | 140 | 19 |
| 自重(kg) | 18 | 6.5 |
| 空箱堆存(m³/只) | 0.96 | 0.27 |
木箱那一栏的 140 元不是笔误。木质包装出境要先做检疫处理,400 元一票,一票装 20 只,摊到每只是 20 元,120 加 20 等于 140 元。塑料箱不进这个科目,报关时按普通塑料制品走。
塑料箱与木箱最容易被算错的地方就在这里:报价单上只有箱体单价,检疫费、霉变返工、空箱堆存散在别的科目里,采购看不到,财务也不并表,于是每次都拿 120 元去比 380 元。
表里 0.96 m³ 与 0.27 m³ 的差,是后面堆存账的起点,也是两种包装在同一个仓库里争地盘的直接原因。
二、400 元一票的熏蒸费怎么摊
熏蒸费按票收,不按只收,摊薄全靠一票装多少。20 只一票,每只 20 元;5 只一票,每只 80 元;单只打样,400 元全落在一只箱上。小批量用木箱,单次成本会从 140 元跳到 200 元,与塑料箱的 19 元差出十倍。
| 一票只数 | 熏蒸摊销(元/只) | 木箱单次成本(元) | 相对塑料箱 19 元 |
|---|---|---|---|
| 1 | 400 | 520 | 27.4 倍 |
| 5 | 80 | 200 | 10.5 倍 |
| 10 | 40 | 160 | 8.4 倍 |
| 20 | 20 | 140 | 7.4 倍 |
| 40 | 10 | 130 | 6.8 倍 |
第二笔暗账是含水率。木材出厂含水率 18%,海运 35 天柜内相对湿度 85%,箱内壁在到港前就会起霉。把含水率烘到 12% 要加 18 元一只,霉是压住了,可这份钱在 120 元的报价里从来不在。
霉斑的代价不在箱子上,在验收台。目的港开箱看到内壁霉点,客户可以拒收整票;重做一批要 15 天,赶不上船期只能空运补货,一票 3,800 元。霉菌一旦钻进纤维,擦拭没有意义,只能整只换掉。
检疫这道关同样按票卡。木质包装没有处理记录,目的港可以扣箱 3 天,滞港费 80 元一天一只,20 只就是 4,800 元;处理方式不合规的,整票退运。塑料箱没有这一层,报关时就是一件塑料制品。
还有一种省法是把一票做大。同样是 400 元,20 只一票每只摊 20 元,40 只一票就摊到 10 元;但木箱不套叠,40 只空箱要占 38.4 m³,仓库先被占满,省回的 10 元又交回给场地。
三、HS 3923 与 4415:归类不同,单证也不同
3923 与 4415 分属两个章。塑料箱落在 3923,木箱落在 4415。同一只 1200 mm × 800 mm 的箱子,换个材质就换一套申报要素。
3923 项下填材质、用途、规格,写清 PP 还是 HDPE 就够;4415 项下要写木材种类、含水率、是否做过检疫处理,还得调木材采购记录来对。前者三行录完,后者要翻单。
一票货里两种箱混装,报关行必须分两行列。录单多花 20 分钟,查验时两套单证一起翻。按一年 40 票算,光单证工时就是 13 小时,还没算归类填错后的改单。
编码还决定查验的方向。木质包装被抽中的概率高于塑料箱,因为检疫是独立的一道检查;塑料箱被查,多半是为了核对品名与材质。塑料箱与木箱的差别,在这里从钱变成了时间。
归类还会改比价的口径。木箱厂报的是每只 120 元,检疫处理是另一家开的票据;塑料箱厂报的 380 元含箱体、锁扣与密封条,一笔结清。两张票据不合成一个数,比出来的差额就是假的。
四、6.5 kg 与 18 kg:11.5 kg 的去向
木箱自重 18 kg,塑料箱 6.5 kg,差 11.5 kg。海运拼箱按 6 元/kg 计,一只箱一趟省 69 元;空运按 28 元/kg 计,一趟省 322 元。一年出 12 趟,空运口径下省 3,864 元,早就超过 260 元的单价差。
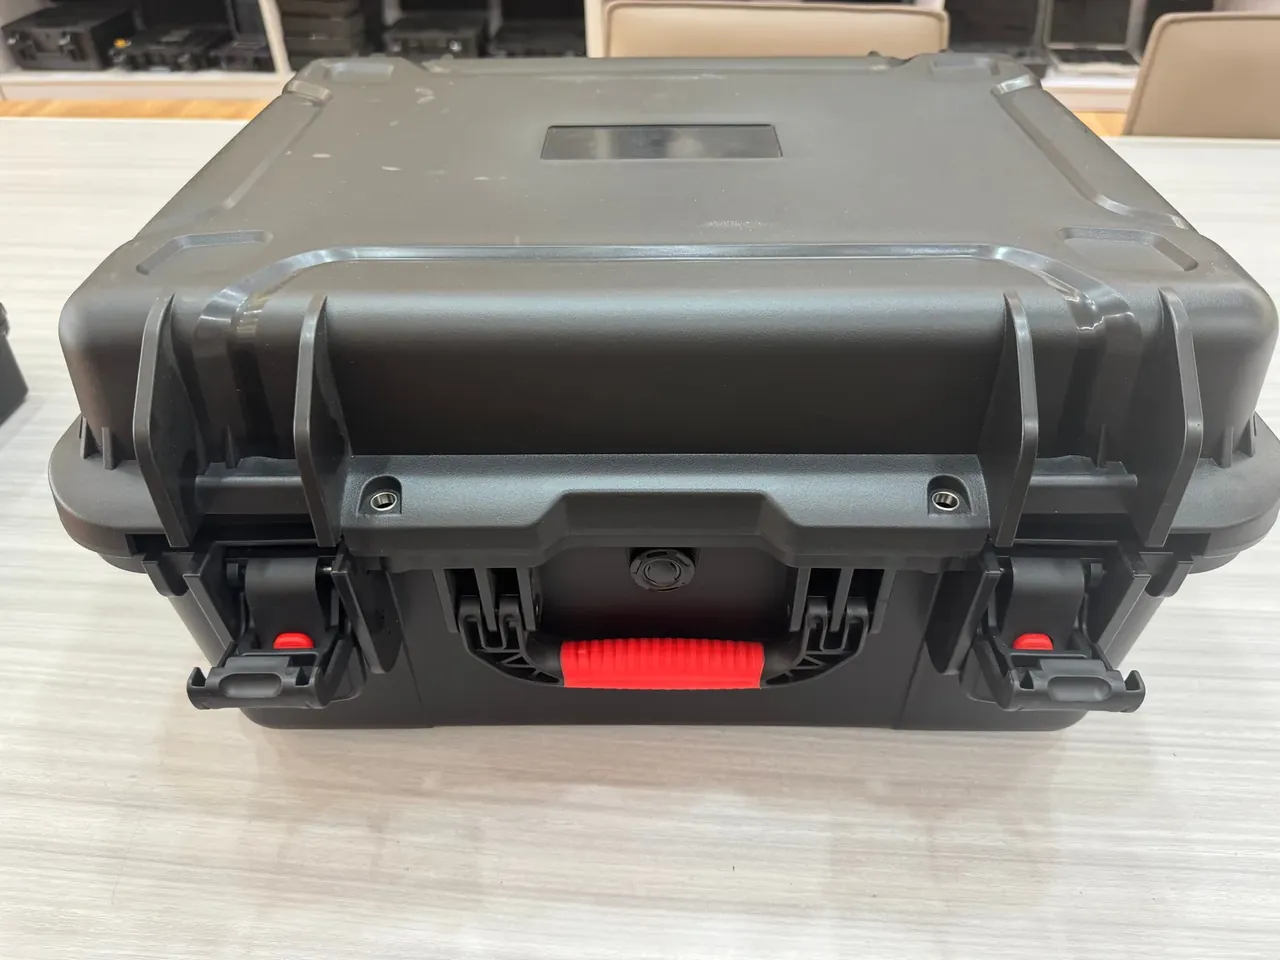
体积重是另一把尺。木箱外廓 0.96 m³,按 ÷6000 折算 160 kg;塑料箱 0.73 m³,折算 122 kg。承运人取实重与体积重的较大值,所以 11.5 kg 的实重差常常用不上,真能省下来的是 38 kg 的体积重差。
空箱堆存要看能不能套叠。木箱拆开是板,20 只占地 19.2 m³;塑料箱 4 只一摞,20 只占 5 摞,共 1.35 m³。按 8 元一立方米一个月算,木箱每月 154 元,塑料箱 11 元,一个月差 143 元。
回程运费要单独算。20 只空箱运回工厂,按一只 122 kg 的体积重计,一车装 60 只到限重,单只回程 9 元。把这 9 元加进 19 元,塑料箱单次成本变成 28 元,仍然只有木箱 140 元的两成。
体积重这条线还会往前延伸。一只 40 尺柜按 28 m³ 可用容积算,同样装满,木箱只放得下 29 只,塑料箱放 38 只;一趟少装 9 只,就是 9 个包装位的差距,也是塑料箱与木箱在整柜直发时最直观的那笔账。
五、第几次出货回本
回本点只有一个算式:塑料箱总价除以单次差额。380 ÷ 121 = 3.14,意思是前 3 次木箱便宜,第 4 次起塑料箱反超。换成不含检疫的口径,380 ÷ 101 = 3.8,答案还是第 4 次。
| 出货次数 | 木箱累计(元) | 塑料箱累计(元) | 塑料箱相对节省(元) |
|---|---|---|---|
| 1 | 140 | 399 | −259 |
| 2 | 280 | 418 | −138 |
| 3 | 420 | 437 | −17 |
| 4 | 560 | 456 | +104 |
| 6 | 840 | 494 | +346 |
| 10 | 1,400 | 570 | +830 |
| 20 | 2,800 | 760 | +2,040 |
把回程 9 元加回去,差额从 121 元降到 112 元,380 ÷ 112 = 3.4,第 4 次依然成立。三个口径指向同一条线,这条线才好写进采购规则,而不是留在报价单上让两家各说各话。
低于 4 次的项目不要碰塑料箱。展会一次性运输、单台设备出口、样品寄送,都属于这一类;反过来,年度框架订单、每月固定班次、需要把空箱带回再装的循环包装,塑料箱从第 5 趟起每一趟净赚 121 元。
还有一条容易被忽略的边界:塑料箱的 20 次是设计寿命,不是承诺次数。铰链、锁扣、密封条先坏,箱体还在。按站内已有的维修口径,一副锁扣换 2 次、密封条换 1 次,20 次里大约要停用 3 天做保养,这 3 天的占用也得折进单次成本。
资金占用同样要摆上桌。380 元一只的塑料箱要先垫钱,100 只就是 38,000 元;木箱按趟买,一趟 100 只 12,000 元。一年只出 3 趟时,垫资与仓库位比每趟省下的 121 元更贵,塑料箱与木箱这条 4 次的分界线就是从这里来的。
结论
把三个数写在同一行,塑料箱与木箱的选择就不必再争:塑料箱 380 ÷ 20 = 19 元一次,木箱按一票 20 只摊(120 × 20 + 400)÷ 20 = 140 元一次,差额 121 元,380 ÷ 121 = 3.1,第 4 次出货回本。加 9 元回程,差额 112 元,回本点仍是第 4 次;若按 6 元/kg 计 11.5 kg 的自重差,回本点提前到第 2 次末。判定动作只有一句:先数这个包装一年出几趟。4 趟以下买木箱,5 趟以上买塑料箱,卡在 3 趟上下的,去谈检疫费按票分摊,把 400 元拆进更多只箱子里,或者干脆把一票做到 40 只,让每只的检疫成本从 20 元降到 10 元,回本点往前挪到第 3 趟。
本文仅讨论容器(箱体)侧的规格与设计含义,不涉及箱内物品的任何操作、装填或使用事项。
相关阅读
相关产品
- 8系列 —— 枪箱;军事装备箱;摄影器材箱;无人机箱;手表箱;刀具箱;急救箱;电子设备箱
- WL8-2812 PP枪箱 —— 型号 WL8-2812
- 全部防护箱与工具箱:7 大系列 · 158 款型号